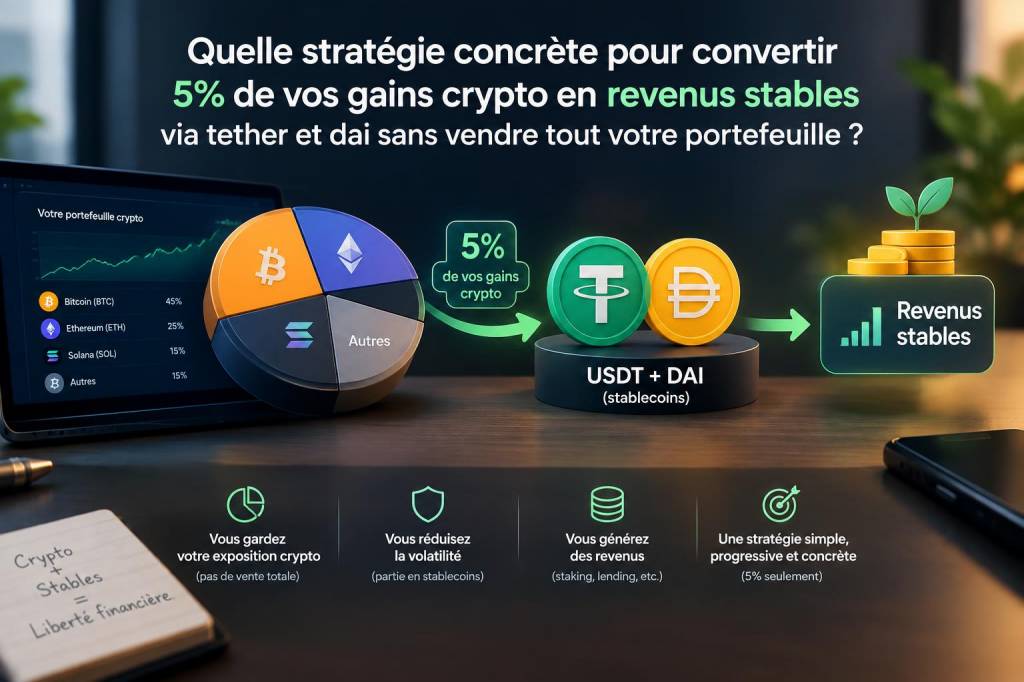
Si vous avez fait des gains en crypto et que vous voulez sécuriser une partie de ces profits sans liquider votre portefeuille entier, je vous propose une stratégie simple et concrète pour convertir environ 5% de vos gains en revenus stables via Tether (USDT) et DAI. Je vous explique pourquoi je choisis ces stablecoins, quelles options de rendement j'utilise, comment répartir les risques, et un plan pas-à-pas pour mettre tout ça en place.
Pourquoi convertir seulement 5 % et pourquoi en stablecoins ?
Je préfère convertir une petite portion (5 %) pour deux raisons :
protéger une partie de vos gains contre la volatilité sans perdre l'exposition à la hausse du reste du portefeuille ;créer un flux de revenus régulier et prévisible que vous pouvez réinvestir ou utiliser comme cashflow.J'opte pour USDT et DAI car ce sont parmi les stablecoins les plus liquides. DAI, en particulier, est décentralisé et collatéralisé, tandis qu'USDT offre une profondeur de marché et des paires sur presque toutes les plateformes. Chacun a ses avantages et ses risques — il est donc important de les utiliser de manière complémentaire.
Où générer des revenus avec USDT et DAI ?
Voici les principales options que j'utilise, classées du plus sûr (relatif) au plus risqué mais souvent plus rémunérateur :
Comptes d’épargne centralisés (CeFi) — plateformes comme Binance, Coinbase Earn, Nexo ou BlockFi (selon disponibilité et réglementation). Rendements : 2-10 %/an. Avantages : simplicité, liquidité élevée. Inconvénients : contrepartie centralisée et risque de custodia.Prêts et emprunts décentralisés (DeFi) — Aave, Compound. Rendements variables : 1-12 %/an selon la demande. Avantages : non-custodial, transparence des pools. Inconvénients : risques de smart contract, liquidation si vous fournissez en collatéral.Fourniture de liquidité (AMMs) — Uniswap, Curve, Sushi. Rendements : peuvent être élevés avec frais + récompenses, mais sujet au risque d’impermanent loss (moins pour les paires stablecoin-stablecoin).Staking ou programmes de rendement — plateformes qui proposent des "vaults" ou strategies (Yearn, Convex). Rendements : variables, souvent plus élevés, mais complexité accrue.Ma répartition cible pour les 5 %
Pour convertir 5 % de mes gains, j'ai une répartition que j'applique personnellement pour équilibrer sécurité et rendement :
40 % sur CeFi stable savings (ex : compte USDT/DAI sur Binance ou Nexo) — pour la liquidité et la simplicité. Rendement moyen attendu : 3-6 %.35 % en DeFi prêt/lending (Aave/Compound en DAI et USDT) — pour des rendements supérieurs et décentralisation. Rendement moyen attendu : 4-8 %.15 % en pools stable-stable (Curve) — faible impermanent loss, frais de swap réguliers. Rendement moyen attendu : 2-10 % selon incentives.10 % en strategies à rendement élevé (vaults) — Yearn ou auto-compounding vaults en DAI/USDT. Rendement moyen attendu : variable, parfois >10 % mais avec plus de risque.Étapes concrètes pour mettre en place la stratégie
Voici le plan pas-à-pas que j'utilise et que je recommande de suivre :
Étape 1 — Sélectionner le montant à convertir : calculez vos gains réalisés ou latents et calculez 5 %. Par exemple, si vos gains sont de 20 000 €, 5 % = 1 000 €.Étape 2 — Convertir progressivement : évitez d'acheter tous vos stablecoins en une seule fois. Fractionnez en 3 à 5 achats sur plusieurs jours pour limiter le risque de slippage et de timing.Étape 3 — Sécuriser vos clés : si vous utilisez DeFi, stockez vos fonds dans un wallet non custodial (Ledger, Trezor + MetaMask). Pour CeFi, activez l'authentification à deux facteurs et alertes de retrait.Étape 4 — Répartir selon la grille : transférez chaque portion vers les plateformes choisies (CeFi, Aave, Curve, Yearn).Étape 5 — Paramétrer les retraits automatiques ou le réinvestissement : activez l'auto-compounding quand disponible, ou programmez des revues trimestrielles.Étape 6 — Suivi et ajustements : suivez les APY, frais et la santé des protocoles. Rebalancez annuellement ou si un protocole montre des signaux de risque.Exemple chiffré
| Montant total gains | 5 % converti | Répartition | APY estimé | Revenu annuel attendu |
| 20 000 € | 1 000 € | CeFi 40 % (400 €) | 4 % | 16 € |
| | DeFi lending 35 % (350 €) | 6 % | 21 € |
| | Curve 15 % (150 €) | 5 % | 7,5 € |
| | Vaults 10 % (100 €) | 10 % | 10 € |
| | Total | | ~54,5 € / an |
Ce n’est pas énorme en valeur absolue, mais l'objectif est un flux stable sans sacrifier votre exposition crypto principale.
Risques à prendre en compte
Je veux être clair sur les risques — il n'y a pas de rendement sans compromis :
Risque de contrepartie CeFi : insolvabilité, gel des retraits. Toujours diversification entre plateformes reconnues et vérification de la réputation.Risque de smart contract (DeFi) : bugs, hacks. Préférez protocoles audités et renommés (Aave, Compound, Curve).Risque de peg : USDT/DAI peuvent parfois perdre leur ancrage. Diversifier entre DAI et USDT réduit ce risque.Risque réglementaire : autorité locale peut restreindre services ou imposer reporting fiscal.Impermanent loss : surtout pour paires non-stable; pour paires stable-stable (USDT/DAI) c'est minimal.Aspects pratiques et fiscaux
Selon votre pays, la conversion en stablecoins peut déclencher un événement imposable. Je recommande :
consulter un conseiller fiscal spécialisé crypto ;garder des traces de toutes les transactions (PDF d'exchanges, exports CSV de wallets) ;utiliser des outils de reporting crypto (Cointracker, Koinly) pour faciliter la déclaration.Conseils personnels pour rester zen
Personnellement, je traite cette portion comme une "prime de sécurité". Je préfère :
rester discipliné et ne pas céder à la tentation de réinjecter ces stablecoins dans des trades trop spéculatifs ;revoir la stratégie tous les 6-12 mois ;ne pas mettre tous les fonds sur une seule plateforme ni en un seul smart contract.Si vous voulez, je peux vous fournir un checklist téléchargeable (étapes, plateformes recommandées, paramètres de sécurité) ou un exemple de portefeuille mock pour différents niveaux de tolérance au risque. Dites-moi ce que vous préférez et je vous le prépare.