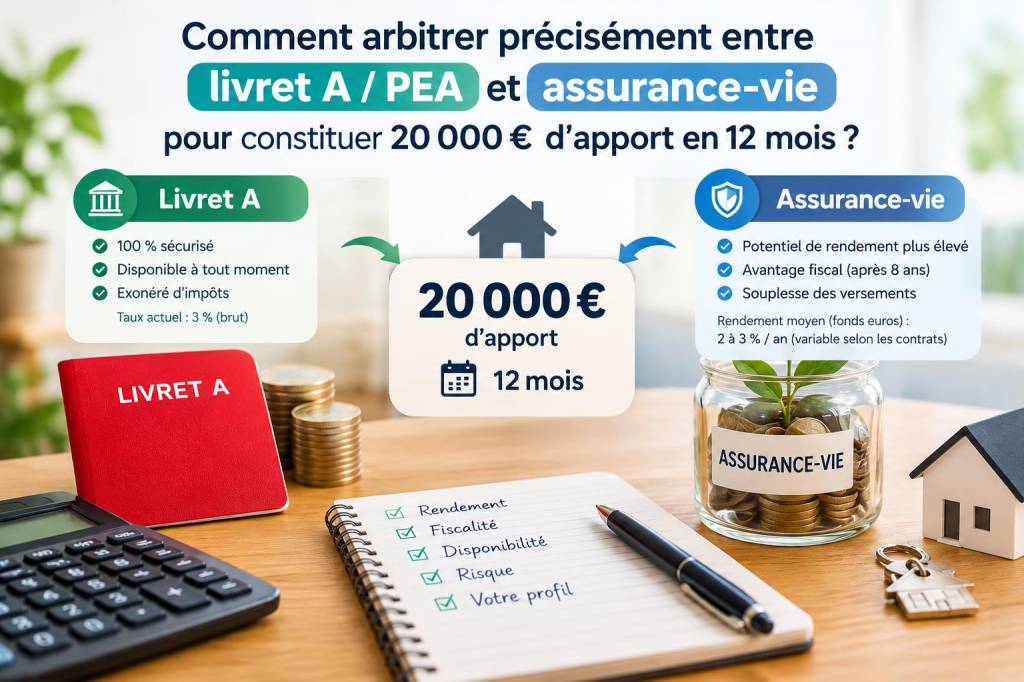
Vous voulez constituer un apport de 20 000 € en 12 mois et vous vous demandez comment arbitrer entre Livret A, PEA et assurance‑vie ? Je vais vous expliquer, pas à pas, comment je procède pour une telle construction d’épargne, avec des choix concrets, pragmatiques et adaptés à différents profils de risque. Ce qui compte ici, c’est d’être réaliste : rendement, fiscalité, liquidité, risques et objectif temporel.
Objectif et contraintes : clarifier avant d’agir
Pour moi, tout commence par poser clairement les contraintes :
- Montant cible : 20 000 €.
- Horizon : 12 mois — court terme.
- Besoin de liquidité : oui, vous aurez besoin de cet apport.
- Tolérance au risque : variable, mais souvent faible pour un horizon d’un an.
Sur 12 mois, le placement le plus sûr est le liquide (Livret A, LDDS). Le PEA et l’assurance‑vie sont intéressants fiscalement, mais ils nécessitent de mesurer le compromis entre rendement attendu et risque de volatilité et parfois pénalités de sortie (assurance‑vie a souvent plus de souplesse que le PEA, mais PEA est optimisé pour le long terme).
Mon diagnostic rapide : que fait quoi ?
- Livret A : liquidité instantanée, capital garanti, rendement faible mais certain (taux réglementé). Idéal pour la sécurité d’une partie de l’apport.
- Assurance‑vie (en euros + unités de compte) : flexible, fiscalité intéressante après 8 ans, possibilité d’une partie en fonds euros (sécurisé) et d’une autre en unités de compte (UC) pour plus de rendement mais sans garantie. En un an, fonds euros offriront un rendement modeste, UC peuvent être volatiles.
- PEA : très bon pour investir en actions européennes avec avantage fiscal à long terme (5 ans minimal pour un bon traitement fiscal). Sur 12 mois, exposition aux actions peut produire de la volatilité importante : pas idéal si on a besoin des fonds exactement au bout d’un an.
Ma stratégie pour atteindre 20 000 € en 12 mois
Je répartis l’effort entre sécurité et tentative d’optimisation raisonnable. Voici la méthode que j’applique :
- Déterminer combien je peux épargner chaque mois. Pour 20 000 € en 12 mois, il faut en moyenne 1 667 € par mois si on part de zéro. Si vous avez déjà une avance, ajustez.
- Conserver une réserve totalement garantie (Livret A/LDDS) correspondant à au moins 30–50 % de l’objectif pour limiter le risque de manquer l’apport en cas de baisse de marchés.
- Allouer la partie restante sur des véhicules potentiellement plus rémunérateurs : assurance‑vie (fonds euros + UC) et, de façon très limitée et prudente, PEA si vous supportez la volatilité.
Exemple concret d’arbitrage (profil prudent)
Supposons que vous partez de 0 et que vous voulez atteindre 20 000 € en 12 mois. Voici un plan que j’utiliserais pour un profil prudent :
| Produit | Part de l’objectif | Montant cible | Raison |
|---|---|---|---|
| Livret A / LDDS | 50 % | 10 000 € | Capital garanti et liquidité immédiate |
| Assurance‑vie (fonds euros) | 30 % | 6 000 € | Rendement faible mais plus que Livret A selon contrat, sécurité |
| Assurance‑vie (unités de compte) | 20 % | 4 000 € | Recherche de rendement supplémentaire, risque modéré |
Pour obtenir 20 000 € au total, j’épargnerais chaque mois :
- Déposer jusqu’à 10 000 € sur Livret A en priorité (soit ~833 € / mois) ;
- Verser ~500 € / mois en assurance‑vie, en commençant par fonds euros puis arbitrage progressif vers UC si le temps le permet ;
- Compléter avec éventuelle prime exceptionnelle (bonus, revenu supplémentaire) pour accélérer l’atteinte.
Scénarios alternatifs selon profil
Je propose deux scénarios supplémentaires :
Profil dynamique
- Livret A : 20 % (4 000 €) pour la sécurité immédiate.
- PEA : 50 % (10 000 €) avec ETF actions Europe/monde pour profiter d’un potentiel de rendement plus élevé. Risque : volatilité, possibilité de perte à court terme.
- Assurance‑vie (UC) : 30 % (6 000 €) pour diversifier en obligataire/émergents/immobilier via SCPI SI le contrat le permet.
Je recommande ce profil uniquement si vous acceptez qu’à l’échéance des 12 mois la valeur puisse être inférieure à l’apport attendu.
Profil ultra‑sécurisé
- Livret A/LDDS : 70–80 % (14 000–16 000 €).
- Assurance‑vie fonds euros : 20–30 % (4 000–6 000 €).
Ce choix minimise les risques mais réduit aussi le rendement global ; en revanche, il garantit l’apport sauf retrait imprévu.
Aspects pratiques et conseils que j’applique toujours
- S’assurer de la liquidité : vérifiez les délais de rachat sur votre assurance‑vie (quelques jours à quelques semaines) et les règles de sortie du PEA.
- Utiliser les plafonds intelligemment : le Livret A a un plafond (22 950 € pour un particulier), donc ça marche bien pour 20 000 €. Le PEA a un plafond d’apport (150 000 € pour un PEA classique) mais attention à la durée minimale recommandée.
- Mise en place d’un virement automatique : je programme des virements mensuels pour discipliner l’effort d’épargne.
- Profiter des fonds euros dynamiques : certains contrats d’assurance‑vie proposent des fonds euros "dynamiques" ou "croissance" avec un rendement légèrement supérieur, utile sur 1 an si vous voulez limiter la volatilité.
- Ne pas ouvrir un PEA pour un besoin à 12 mois si vous êtes très prudent ; le PEA est fiscalement optimisé pour le moyen/long terme.
Exemple chiffré rapide : combien faut‑il attendre de rendement ?
Si vous répartissez comme dans le profil prudent (50/30/20) et que :
- Livret A rapporte 3 % (hypothèse),
- Fonds euros rapporte 2 % net,
- UC rapporte -/+/ suivant marchés (on table sur 4 % espéré mais non garanti),
Au global sur un an, vous pourriez espérer entre 2 % et 3 % sur la somme placée — soit 400 à 600 € sur 20 000 €. Ce n’est pas énorme, et c’est normal : horizon court = rendement limité. L’essentiel ici est la discipline d’épargne plus que le rendement magique.
Quelques erreurs que je vois souvent — et que j’évite
- Placer trop en Bourse dans l’année précédant l’achat immobilier : risque de devoir vendre au plus bas.
- Oublier la disponibilité des fonds : vérifiez les délais de retrait et les frais éventuels.
- Négliger d’ajuster le plan en cas d’imprévu : un imprévu peut demander d’utiliser la partie Livret A immédiatement.
Si vous voulez, je peux vous aider à construire un plan personnalisé : dites‑moi votre apport initial (si vous en avez un), combien vous pouvez verser par mois, et votre tolérance au risque, et je vous proposerai une répartition chiffrée et un calendrier de virements pour atteindre ces 20 000 € en 12 mois.
Pour plus de ressources, retrouvez d’autres articles et outils sur RobertLion : https://www.robertlion.com, où j’explique en détail comment optimiser une assurance‑vie, choisir des ETF pour un PEA et comparer les différents livrets.