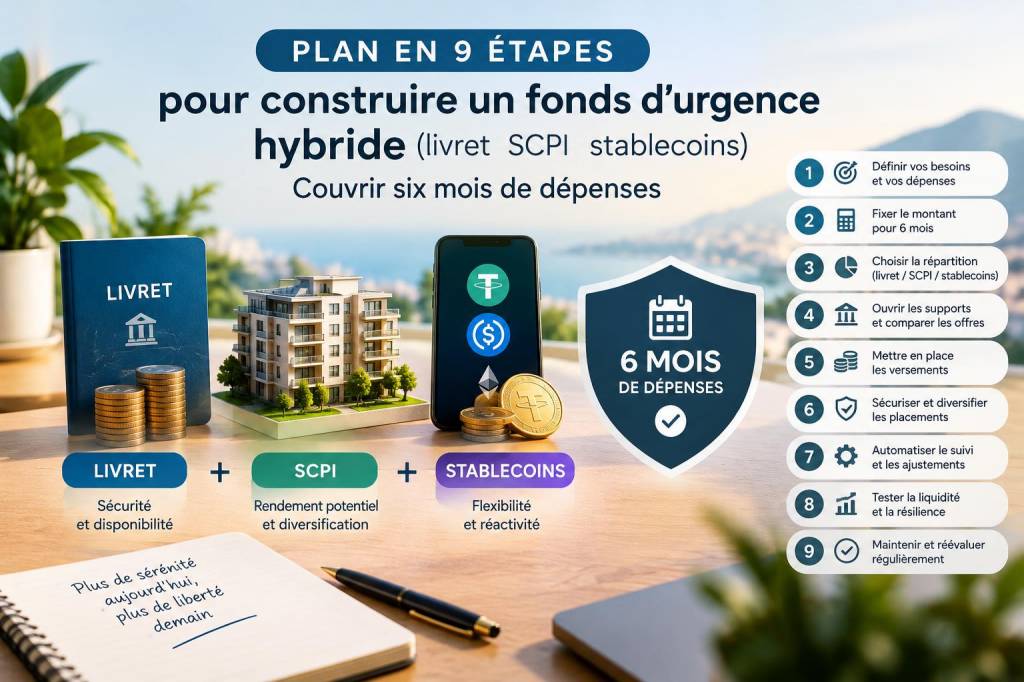
Construire un fonds d'urgence qui soit à la fois sécurisant, rentable et partiellement offensif peut sembler paradoxal, mais c'est tout à fait possible. Ici, je vous propose un plan en 9 étapes pour constituer un fonds d'urgence hybride couvrant six mois de dépenses en combinant un livret réglementé, des parts de SCPI et des stablecoins. Je vous explique pourquoi j'emploie ce mélange, comment allouer votre capital, les risques à connaître et les actions concrètes à mettre en œuvre.
Pourquoi un fonds d'urgence hybride ?
Pour moi, un fonds d'urgence doit remplir trois fonctions : liquidité rapide, préservation du capital et rendement raisonnable. Les livrets (Livret A, LDDS) apportent la liquidité et la sécurité ; les SCPI offrent un rendement potentiel supérieur pour la partie immobilisée ; les stablecoins permettent d'accéder à des rendements attractifs via la finance décentralisée (DeFi) ou des plateformes centralisées, tout en restant relativement stables par rapport aux cryptos classiques.
Étape 1 — Calculez vos six mois de dépenses
Commencez par dresser un budget réaliste : loyer/crédit, nourriture, assurance, transports, abonnements, santé, etc. Multipliez le total mensuel par six. C'est votre objectif chiffré. Personnellement, j'inclus une marge de 10% pour couvrir les imprévus non récurrents.
Étape 2 — Définissez votre tolérance au risque et votre besoin de liquidité
Posez-vous ces questions : avez-vous besoin d'accès immédiat à 100% du montant ou seulement à une partie ? Acceptez-vous de bloquer une portion pour obtenir un meilleur rendement ? Pour moi, je veux au moins 50% accessible en 24-72 heures ; le reste peut être moins liquide mais générer du rendement.
Étape 3 — Choisissez vos enveloppes : livret, SCPI, stablecoins
Les options que je privilégie :
- Livret réglementé (Livret A, LDDS) pour la partie ultra-liquide et défiscalisée.
- SCPI (sociétés civiles de placement immobilier) pour une exposition immobilière en revenus potentiels. Exemples : Corum XL, Primopierre, Épargne Pierre (à titre indicatif — vérifiez la performance et la liquidité actuelles).
- Stablecoins (USDC, USDT, DAI) pour profiter de taux supérieurs via plateformes d'épargne crypto (Coinbase, Kraken, BlockFi-type alternatives, ou protocoles DeFi comme Aave/Compound si vous comprenez la technique).
Étape 4 — Allouez les pourcentages (exemple concret)
Voici une allocation que j'utilise comme point de départ pour un profil équilibré :
| Enveloppe | Objectif | Liquidité | Allocation (%) |
|---|---|---|---|
| Livret (Livret A / LDDS) | Accès immédiat, sécurité | Instantanée / 24h | 50% |
| SCPI (parts) | Rendement supérieur, diversification immobilière | Revente en quelques semaines/mois | 30% |
| Stablecoins (USDC/DAI) | Rendements attractifs via yields | 24-72h selon plateforme | 20% |
Adaptez ces ratios à votre profil : plus d'aversion au risque = augmentez la part livret ; plus de recherche de rendement = augmentez SCPI ou stablecoins.
Étape 5 — Où loger la partie livret ?
Ouvrez ou alimentez un Livret A et/ou LDDS. Ce sont les garants de la sécurité en France : plafonds connus, exonération d'impôt, liquidité. Pensez aussi aux livrets bancaires rémunérés chez Boursorama, Hello bank! ou le Livret Jeune si applicable, mais gardez au moins un Livret A pour sa robustesse et son acceptation universelle.
Étape 6 — Acheter des parts de SCPI avec prudence
Les SCPI peuvent être achetées en cash via votre compte-titres / PEA (selon la SCPI) ou via des plateformes spécialisées (Corum, Épargne Pierre via Amundi, Primovie etc.). Attention :
- Les parts ne sont pas aussi liquides qu'un livret : prévoyez un horizon de revente plusieurs semaines à plusieurs mois.
- Frais d'entrée et de gestion : lisez la note d'information.
- SCPI de rendement vs SCPI de plus-value : privilégiez les SCPI de rendement pour un fonds d'urgence hybride.
Étape 7 — Mettre en place les stablecoins en sécurité
Pour la partie crypto :
- Choisissez des stablecoins réputés : USDC (Circle/Centre), DAI (MakerDAO). Évitez d'exposer l'intégralité de votre fonds à des tokens risqués.
- Utilisez des plateformes centralisées reconnues (Coinbase, Kraken) pour convertir euros → stablecoins, ou des exchanges français avec KYC. Ces plateformes offrent souvent des produits d'épargne (staking) mais vérifiez les conditions.
- Pour des rendements plus élevés, la DeFi propose Aave, Compound ; mais la complexité et le risque smart contract augmentent. Pour ma part, j'utilise majoritairement des plateformes centralisées pour la partie fonds d'urgence.
- Sécurisez vos comptes : 2FA, hardware wallet (Ledger) pour custody si vous souhaitez garder les clés privées.
Étape 8 — Processus d'arbitrage et de reconstitution
Définissez des règles simples : si votre fonds descend sous 5 mois de dépenses, priorisez la reconstitution via virements sur le Livret A ou ventes partielles de stablecoins. Si vous dépassez 8 mois, vous pouvez arbitrer vers une SCPI ou renforcer une poche d'investissement long terme. Personnellement, j'automatise des virements mensuels depuis mon compte courant : 70% vers le livret, 20% vers les stablecoins, 10% vers SCPI (ou l'inverse selon objectif).
Étape 9 — Risques, fiscalité et points de vigilance
Quelques éléments à garder en tête :
- Risque de liquidité SCPI : la revente peut prendre du temps ; conservez toujours suffisamment sur vos livrets pour couvrir l'urgence immédiate.
- Risque de contrepartie pour les stablecoins : une plateforme centralisée peut geler les retraits. Diversifiez entre plateformes et considérez un cold wallet.
- Fiscalité : les intérêts des livrets réglementés sont exonérés ; les revenus fonciers issus des SCPI sont imposables (impôt + prélèvements sociaux) selon votre situation ; les gains crypto peuvent être imposés en France (régime des actifs numériques). Consultez un fiscaliste si nécessaire.
- Rendement attendu : Livret A ~0-3% selon contexte, SCPI 3-5% net/probable, stablecoins via plateformes 3-8% ou plus (selon risque). Ne confondez pas rendement élevé et sécurité.
Pour finir, ce que j'applique : je garde la moitié de mon fonds en livrets pour être serein, j'investis une portion raisonnable en SCPI pour bénéficier de l'immobilier sans gérer un bien, et j'utilise les stablecoins de façon contrôlée pour augmenter légèrement le rendement. Ce mélange me permet d'avoir liquidité, diversification et rendement — les trois piliers d'un fonds d'urgence moderne.